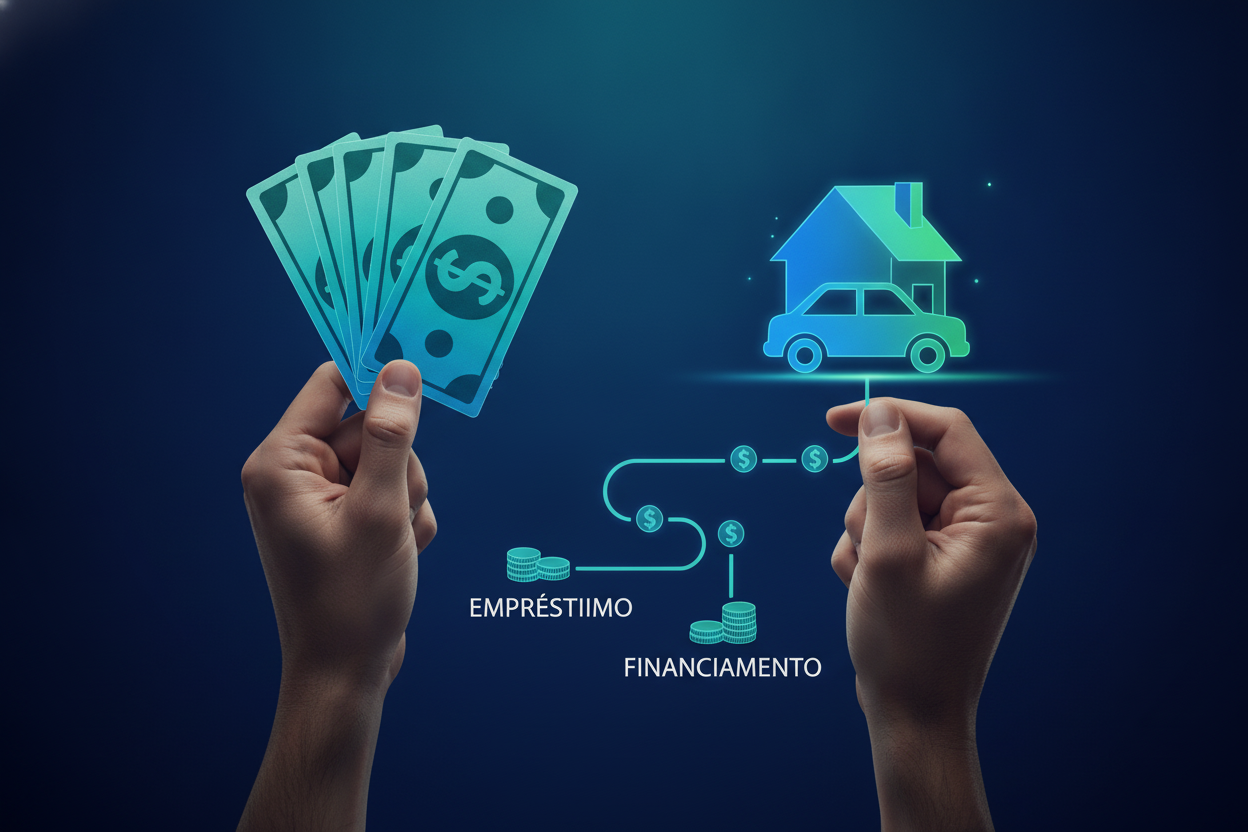
Quando surge a necessidade de recursos financeiros para realizar um sonho ou sair de uma situação apertada, muitos se deparam com a dúvida: optar por um empréstimo ou por um financiamento? Ambos são formas de crédito, mas atendem a necessidades distintas e possuem características próprias. Vamos explorar as diferenças, vantagens e desvantagens para ajudá-lo a tomar a decisão mais adequada para o seu caso.
O que é um Empréstimo?
O empréstimo é uma forma de crédito que pode ser utilizada para qualquer finalidade. Ele envolve a concessão de uma quantia em dinheiro por uma instituição financeira, que deve ser devolvida com acréscimo de juros em um prazo determinado. Os tipos mais comuns de empréstimos são o pessoal, consignado e para negativados.
Características do Empréstimo
Uma das principais características do empréstimo é a flexibilidade em relação ao uso do dinheiro. Você pode usá-lo para quitar dívidas, fazer uma viagem, investir em um negócio ou qualquer outra necessidade. Além disso, é possível encontrar empréstimos com liberação rápida, especialmente se você optar por modalidades como o crédito pessoal online.
Por outro lado, por não exigir que o valor seja destinado a um fim específico, os empréstimos geralmente possuem taxas de juros mais elevadas em comparação aos financiamentos.
O que é um Financiamento?
O financiamento, por sua vez, é um tipo de crédito vinculado à aquisição de um bem ou serviço específico, como imóveis, veículos ou mesmo cursos. Neste caso, a instituição financeira paga diretamente ao vendedor do bem ou serviço, e o comprador assume a dívida com a financiadora.
Características do Financiamento
Como o financiamento é destinado à compra de bens ou serviços específicos, as taxas de juros costumam ser mais baixas do que as dos empréstimos pessoais. Isso ocorre porque o bem adquirido serve como garantia para a instituição financeira, reduzindo o risco da operação.
No entanto, o financiamento pode exigir um processo de aprovação mais burocrático e, em alguns casos, uma entrada inicial por parte do comprador. Além disso, se o comprador não honrar o compromisso, o bem pode ser retomado pela financiadora.
Alternativas ao Empréstimo e Financiamento
Se você está considerando outras formas de acesso a crédito, vale a pena explorar o consórcio e o uso de cartões de crédito. Cada uma dessas opções tem suas particularidades e pode ser vantajosa em diferentes situações.
Consórcio
O consórcio é uma modalidade de compra planejada, onde um grupo de pessoas se reúne para formar uma poupança comum destinada à aquisição de bens ou serviços. A principal vantagem do consórcio é que ele não cobra juros, apenas uma taxa de administração, tornando-o uma opção mais econômica a longo prazo. No entanto, o tempo de espera para ser contemplado pode ser um impeditivo para quem precisa do bem ou serviço imediatamente.
Cartões de Crédito e Milhas Aéreas
Os cartões de crédito, especialmente aqueles que oferecem programas de milhas aéreas, podem ser uma alternativa interessante para fazer compras ou até mesmo para financiar pequenas despesas. No entanto, é preciso ter controle financeiro para evitar o acúmulo de dívidas. Além disso, é importante estar atento às taxas de juros rotativos, que podem ser bastante altas.
Para quem já está endividado, cartões de crédito também oferecem soluções como o cartão de benefícios, que pode ajudar na organização das finanças pessoais.
Conclusão
A escolha entre empréstimo e financiamento depende principalmente do objetivo e do seu perfil financeiro. O empréstimo é mais indicado para quem busca flexibilidade no uso do dinheiro e não se importa com taxas de juros mais elevadas. Já o financiamento é a opção ideal para quem está adquirindo um bem específico e deseja taxas de juros mais baixas.
Não se esqueça de considerar alternativas como o consórcio e o uso consciente do cartão de crédito, que podem ser mais adequadas dependendo da sua situação financeira e do tempo que você tem disponível para adquirir o bem ou serviço desejado.
Independentemente da escolha, é fundamental planejar suas finanças com cuidado, avaliar suas reais necessidades e capacidade de pagamento. Assim, você poderá aproveitar os benefícios de cada modalidade sem comprometer seu orçamento no futuro.